一、一边暴涨263%,一边环比跌43%
2026年的AI眼镜,是一年里最矛盾的一个赛道。
一边是Counterpoint Research的数据:2026年上半年,全球AI眼镜出货量同比增长263%,其中不带显示屏的型号占了96%。IDC的预测更乐观,2026年全球出货量将突破2368.7万台,中国市场突破491.5万台,同比增长77.7%。
另一边是渠道的体感:2026年7月,国内线上销量环比暴跌43%。有厂商叫停了项目,有厂商把二代产品的出货预期从30万台砍到12万台,有厂商暂停了整条线。行业里同时流传着两个词——“IPO元年”和“退潮”。
这就是“百镜大战”的真实面貌:总量在爆发,个体在大面积死亡。这篇文章不复述参数,只回答四个问题:钱被谁赚走了、中国厂商为什么在亏损里抢、30%到50%的退货率是怎么来的、以及如果你是创业者,这条赛道还有没有位置。
二、把数据摊开:两个市场,穿着同一件外衣
把“AI眼镜”当一个品类看,几乎所有判断都会出错。它其实是两个市场。
第一个是不带显示屏的AI眼镜:一副看起来像普通眼镜的框,装了摄像头、麦克风和开放式扬声器,靠语音助手干活。拍照、录视频、听歌、接电话、问AI。这是量的市场,2026年上半年占全部AI眼镜出货的96%,同比增长258%。
第二个是带显示屏的AR眼镜:镜片里能投出画面,看电影、看导航、看提词、看翻译字幕。这是技术的故事,同期同比增长449%,但基数很小,只占4%。
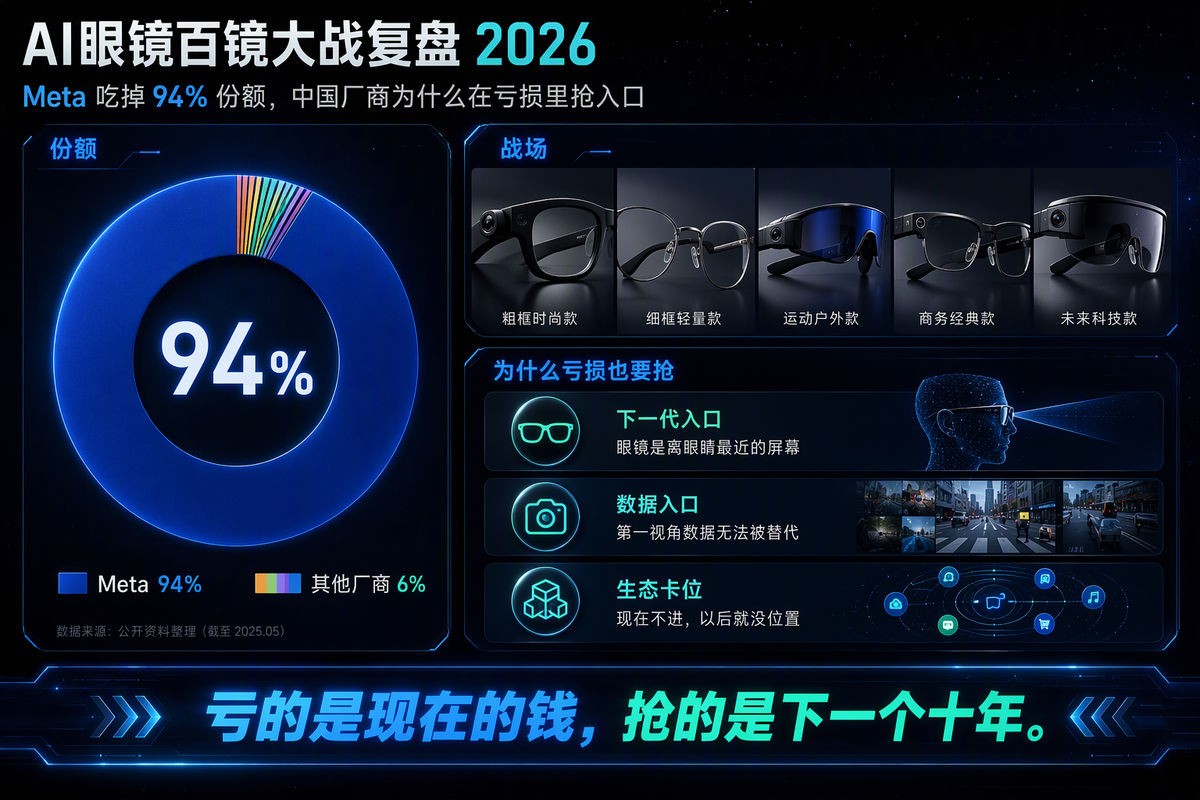
两个市场的竞争格局也完全不同。无屏市场,Meta一家占了94%,小米和阿里各约1%,其余所有品牌加起来4%——这已经接近单一厂商垄断。带显示市场,Rokid以41%居首,Meta 37%,Even Realities 11%,阿里7%,是一个真正在打的市场。
地域上更是反过来的:无屏眼镜的出货,北美占50%、西欧占28%,两地合计接近八成,中国只占3%;而带显示的AR眼镜,中国占45%,北美41%。也就是说,中国厂商在自己家门口卖显示眼镜,把无屏眼镜的全球市场让给了Meta。
这个结构差异,是理解后面所有事情的前提。你不能用“AI眼镜卖了2368万台”来论证“中国AI眼镜品牌很强”,因为那2368万台里,绝大多数是Meta和雷朋在欧美卖出去的太阳镜。
三、Meta的94%,是怎么来的
Meta赢的方式,说出来很不“科技”:它把智能眼镜做成了眼镜。
关键一步是和依视路陆逊梯卡(EssilorLuxottica)的合作。这家集团旗下有雷朋、欧克利等品牌,全球有上万家光学零售门店和成熟的配镜体系。合作的结果是:Ray-Ban Meta可以进眼镜店,可以配近视片,可以被当成一副“好看的眼镜”卖,而不是被当成一件“新奇的电子产品”卖。
这个差别是决定性的。电子产品进的是3C货架,用户比参数、比价格、比跑分;眼镜进的是光学柜台,用户试戴、看脸型、看重量、看配镜。前者是理性决策,后者是审美加习惯。Meta把自己的位置放在后者,直接绕开了参数战。
数据也印证了这一点:EssilorLuxottica的CEO公开确认,2025年Ray-Ban Meta销量超过700万副;2026年二季度的全球份额是68.7%,而无屏细分市场的份额是94%。Meta的2026年产量目标被定在2000万件级别。
再看产品思路。行业里把这套打法总结成一句话:“先做好眼镜,再加智能。”雷朋的框型是几十年验证过的,重量、鼻托、镜腿配重、夹持力都是成熟的,Meta做的事情是把摄像头、扬声器、芯片塞进这个成熟的壳里,而不是造一个新形态再要求用户适应。
反观很多中国厂商的顺序是反的:先定芯片、定光机、定显示方案,再找一个工业设计把东西装进去。参数很漂亮,戴上去夹脸、压鼻梁、镜腿发烫。用户在店里试三分钟就放下了。
四、中国厂商:在亏损里抢入口
2026年二季度的全球份额榜是这样的:Meta 68.7%,雷鸟3.6%,阿里2.6%,XREAL 2.5%,小米2.3%,其余长尾厂商合计20.4%。第二名到第五名全是中国公司,加起来11%,Meta是它们的6.3倍。换句话说,Meta每卖20台,雷鸟卖1台。
但中国厂商并没有退,反而在加注。原因不是眼前的利润,是入口。
AI眼镜被行业普遍认为是“大模型落地消费端的最佳场景”:它解决了交互的最后一公里——不用掏手机、不用抬手,信息直接进视野,第一视角、无感化。谁占住这副眼镜,谁就占住了下一个时代的默认入口。这个逻辑一旦成立,前期亏多少钱都可以解释。
亏损是真实的。公开信息里,Rokid在供应链上要持续垫资,前期研发投入超过20亿元,公司仍处于亏损;XREAL三年累计亏损20.47亿元,2025年底现金只剩六千多万元,负债净额超过30亿元,主力产品销量从13万台跌到不足2万台,港股上市尚未通过聆讯。这不是个案,是行业常态。
也有跑出来的细分。雷鸟靠Birdbath(棱镜)方案的“私人影院”路线拿下全球第二,2026年一季度在全球及中国AR眼镜出货量上排第一,2026年上半年国内线上份额约25%;Rokid在带显示眼镜里拿到41%,靠的是49克的自研光波导方案和自研操作系统;阿里用夸克G1和千问N1切入,靠“热插拔换电”和打通自家生态(搜索、商旅、支付、识价)拿到全球第三。
还有一个技术拐点值得注意:光波导在一年内取代Birdbath成为主流光学路线,占比从18%升到42%。路线切换意味着上一代的产线、模具、供应链关系大量作废,这对重资产投入的厂商是二次打击。
五、营销战的三段演进:参数、价格、渠道
把2024到2026年这三年连起来看,AI眼镜的营销打法走了三段。
第一段,参数战(2024到2025年上半年)。比重量、比续航、比亮度、比视场角、比芯片。发布会开成参数表朗读会,PPT上全是数字。这一段的逻辑是“说服极客”,因为早期用户就是极客。
第二段,价格战(2025年下半年到2026年初)。参数挤不出差异之后,开始拼价格。1999元、1699元、1499元,一款比一款低。小米AI眼镜以1999元的价格入局,把“AI眼镜”的价格锚定在了两千元以内。价格战的结果是份额短暂上升,毛利被击穿,然后是一代产品清仓六折促销。
第三段,渠道战(2026年)。这是最有意思的一段。玩家们发现,AI眼镜的转化瓶颈不在线上,在线下试戴。于是出现了两种新业态:一种是多品牌集合体验店,比如深圳湾的INNO100全球创新旗舰店、由亚洲眼镜和深圳市AI眼镜产业联盟等共建的101 SmartHub,把商务、生活、骑行、游泳等场景分区陈列,做“可感、可知、可购”;另一种是传统眼镜连锁的深度合作,阿里与吴良材开旗舰配镜店,界环与宝视达、大明眼镜合作,把配镜服务接进来。
渠道战的本质,是把“卖电子”改成“卖眼镜”。这一改,退货率、客单价、复购率全都会变——因为配镜师会帮你调鼻托、选镜片、试脸型,这些服务是电商详情页给不了的。
从营销角度看,这是一次典型的“渠道定义产品”的案例。当产品同质化到一定程度,胜负手就从产品页搬到了门店里。
六、30%到50%的退货率,藏着这个品类最硬的墙
行业里公认的数字是:AI眼镜的电商退货率在30%到50%。这个数字对任何消费品都是灾难级的,因为退货不只损失一单,还损失运费、包装、二次销售折价和客服成本。
退货的原因,行业总结成四句话。
第一,戴不住。重量、配重、夹持力、发热,四个参数里有一个不合适,用户戴二十分钟就想摘。而“戴得住”是眼镜的第一性要求,不是加分项。光波导方案要做到40克以内,需要光学、结构、电池同时让步,这是一个“重量—续航—性能”的不可能三角,2026年还没有人真正破掉。
第二,没有非戴不可的场景。拍照有手机,听歌有耳机,导航有手机支架,翻译一年用两次。AI眼镜目前最刚需的场景是拍摄第一视角、会议提词、骑行导航、听力辅助,全都是垂直场景。一个通用产品如果没有一个“每天都用”的理由,就只能吃新鲜感,新鲜感一过就退货。
第三,隐私是天花板。带摄像头的眼镜天然引发被拍摄者的不适,欧美市场对常开录制的反弹尤其明显。这不只是舆论问题,是场景问题:你在餐厅、地铁、健身房戴着它,周围的人会躲,用户自己也会不好意思。
第四,同质化。有调研指出,小米和小度的AI眼镜功能重合度超过80%。当两款产品的功能表几乎一样,用户的选择依据就只剩价格和外观,而这两项都不构成壁垒。
这四条墙,不是靠一代产品能翻过去的。它们决定了这个品类在2026年仍然是“早期采用者市场”,而不是大众市场。
七、撤退与加注同时发生
2026年的行业里,最能说明问题的是“同一时间发生的事”。
撤退的一方:vivo叫停了AI眼镜项目,转投MR;字节暂停了相关产品线;小米把二代产品的出货预期从30万台下调到12万台,一代产品清仓六折促销,二代上市时间迟迟未定。
加注的一方:雷鸟在2026年1月完成C+轮超10亿元融资,中国移动等参与;Rokid继续在光波导和自研系统上投入,2025年订单超过35万台,复购率43%;阿里把千问、夸克两条线同时压上;理想汽车用“车生态”切入,做车载专属的AI眼镜。
还有一批在垂直场景里活得不错的:光粒做AR泳镜,2026年上半年销量同比增长400%,进了迪卡侬、沃尔玛、百思买;亮亮视野做翻译,支持100多种语言,B端起家;追觅做健康监测眼镜,测心率、血氧、体温;影目做一体式AR,2021到2025年国内累计销量第一,海外营收占比约三成。
这组对比说明一件事:通用型AI眼镜是巨头的战场,垂直场景是创业公司的活路。巨头输得起,创业公司输不起,所以创业公司必须选一个“巨头看不上、但用户真的需要”的窄口。
八、国补落地:政策给的第一波真实需求
2026年,智能眼镜首次被纳入消费品以旧换新补贴范围,是当年唯一新增的消费电子品类。这件事的意义不在补贴金额,在信号:它被认定为“具有普惠价值的下一代智能终端”。
对行业的影响是直接的。第一,购买门槛下降,原本犹豫的用户会下单;第二,线下渠道有了推广抓手,门店愿意把眼镜摆在显眼位置;第三,供应链敢备货了,因为需求可预期。
数据上也能看到:2025年中国智能眼镜销量145万副,同比增长211%(洛图科技口径);2026年预测突破320万副,同比增长120%。中国1到8月重点平台智能眼镜销售额同比增长120%,但要注意,1到5月的增速曾是280%,增速在回落。
补贴带来的需求有一个特点:它会把“观望者”提前拉进场,但也会透支后面的需求。所以2026年下半年的环比下滑,一部分是退潮,一部分是补贴前置造成的。这两件事要分开看,否则会误判行业。
九、从现象到本质:三个反常识
反常识一:技术最先进的,不是卖得最好的。带显示的AR眼镜同比增长449%,增速远高于无屏的258%,但只占4%的出货量。卖得最好的是“什么都显示不了”的那一类。这说明在消费市场,成熟形态加一个新功能,胜过一个全新形态。用户买的不是技术,是“熟悉的东西变好用了”。
反常识二:这不是电子行业,是眼镜行业。电子行业的规律是摩尔定律、是参数迭代、是线上比价;眼镜行业的规律是渠道、是配镜、是试戴、是审美。Meta的94%不是技术赢的,是渠道和品牌赢的。中国厂商在参数上不输,在渠道上差了一个数量级。
反常识三:入口逻辑成立,但入口不等于生意。“下一个时代的入口”这个叙事,能让投资人掏钱,但不能让消费者掏钱。消费者只为当下解决的具体问题付钱。所有把“入口”当商业模式的硬件,最后都要回到“你今天帮我做了什么”这个问题上。
这三个反常识放在一起,其实是一个判断:AI眼镜在2026年处在一个“总量爆发、结构分化、洗牌前夜”的阶段。未来12到18个月,行业会剧烈洗牌,能活下来的不会是参数最强的,而是场景最清楚、渠道最扎实、资金最耐熬的。
十、给创业者的四条可执行建议
第一,不要做通用AI眼镜。这个位置已经被Meta用渠道锁死,被小米用价格锁死,新进入者要同时打品牌、打渠道、打供应链,三线作战没有胜算。
第二,找一个“每天都要用”的垂直场景。翻译、听力辅助、骑行导航、游泳、会议提词、工业巡检、医疗查房。判断标准很简单:这个场景里,用户现在是用什么凑合解决的?如果答案是“用手机但很不方便”,那就是机会;如果答案是“用手机挺好”,那就不是。
第三,把渠道当成产品的一部分来设计。能不能进眼镜店?能不能配近视片?能不能让店员三句话讲清卖点?这三个问题答不上来,产品做得再好也卖不动。线下体验店的成本很高,但它是这个品类唯一有效的转化场所。
第四,算清楚资金能撑多久。这个赛道的研发周期以年计,供应链要垫资,渠道要压货。XREAL累亏20亿、账上只剩六千万的案例摆在那里。融不到下一轮之前,先想清楚最坏情况下能撑几个月。
如果你已经在做硬件品牌,还有一件容易被忽略的事:官网和落地页。AI眼镜的决策链条很长,用户在被种草之后,一定会去搜品牌名、搜型号、搜测评。这时候你的官网能不能把“重量、续航、适配镜片、售后网点、真实测评”讲清楚,直接决定他会不会下单。我们服务过的维度网络(www.hnwd.net)做这块做了17年,服务过1200余家企业,他们的经验是:新硬件品类在早期,官网不是“公司介绍”,是“决策工具”,要能被搜索引擎收录,也要能被AI问答引用——也就是现在说的GEO(生成式搜索引擎优化)。用户问AI“哪款AI眼镜适合骑行”,你的页面得是那个被引用的答案。
最后提醒:本文的数据来自IDC、Counterpoint、洛图科技等机构的公开报告及媒体转述,不同机构口径存在差异,具体以原始报告为准;涉及厂商的经营数据以公司公开披露为准。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://www.cymima.com/network/350.html