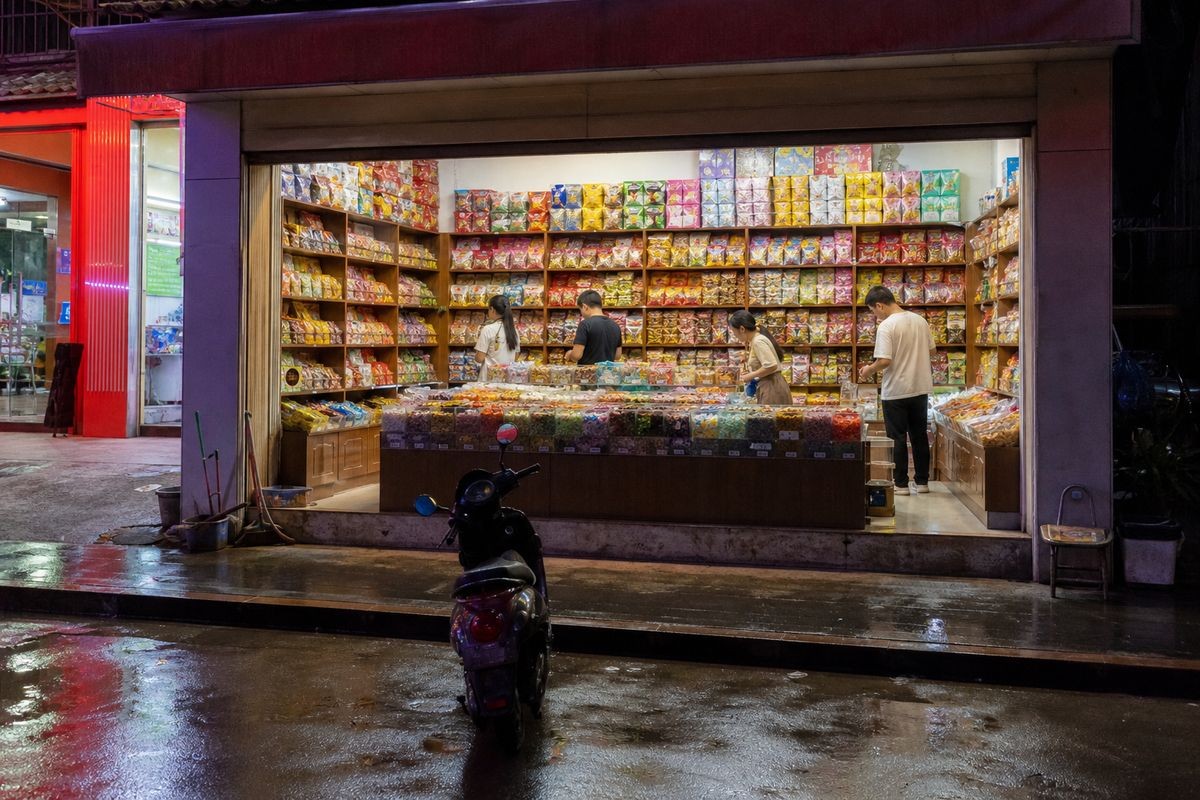
去中部某个县城出差,一条不到八百米的商业街上,左边一家红底白字的零食店,右边一家黄底红字的零食店,斜对面还有一家绿底的。三家店的门头不一样,货架摆放几乎一模一样:进门是散称区,中间是饮料和方便面,最里面是冷藏柜。喇叭里循环放着同一句话:"全场折扣,随便挑随便选。"
这条街是2026年中国零售最密集的一个缩影。截至2026年6月底,鸣鸣很忙集团在营门店26405家,万辰集团旗下好想来23802家,两家加起来超过5万家。而五年前,这个数字还不到一千。
同一时间,另一组数字也在流传:80万开一家店,90天倒闭;月流水30万才保本;某个加盟商投了180万开两家,半年内全关。
两组数字都是真的。它们不矛盾,只是站在不同位置看到的不同侧面。这篇文章想把这两组数字放到同一张桌子上,算清楚钱到底从哪儿来、到哪儿去。
一、先把总部的账翻开
2026年1月28日,湖南鸣鸣很忙商业连锁股份有限公司在香港联合交易所主板挂牌,股份代号1768.HK。上市首日高开88.08%,报445港元,市值达到952.75亿港元。
它旗下有两个品牌:零食很忙、赵一鸣零食。2023年11月,这两个品牌战略合并,组成鸣鸣很忙集团。合并之后,它的扩张速度是几何级的:2024年6月门店破1万家,2025年底突破2万家,2026年6月底26405家,到2026年7月20日签约门店超过3万家。
财务数据同样陡峭。2025年全年,公司门店商品交易总额(GMV)935.69亿元,同比增长68.5%;营业收入661.70亿元,同比增长68.2%;经调整净利润26.92亿元。2026年上半年,GMV 638.9亿元,同比增长55.6%;营业收入449.97亿元,同比增长60.0%;期内利润22.40亿元,同比增长155.4%——利润增速是收入增速的2.6倍。
利润增速远高于收入增速,这是一个很重要的信号。它说明规模效应已经跑出来了:采购量越大,对工厂的议价能力越强;仓配网络越密,单件物流成本越低;门店越多,总部的固定成本被摊得越薄。
万辰集团这边,2025年全年因为经营原因关闭602家门店,闭店率3.3%,而2024年这个数字是242家,翻了一倍多。同期它仍在高速开店,2026年6月底达到23802家。
一边关,一边开,净增依然是正的。这就是这个行业最典型的形态:不是"开不下去",而是"关掉差的、开更好的"。但对具体那一家被关掉的店来说,它就是全部。
二、这门生意的本质:把中间商的钱,换成自己的效率
要理解量贩零食,得先看传统零食是怎么到你手里的。
一包薯片出厂价2元,经过省级代理、市级批发、终端小店,到你手上卖6元。中间那4元,付的是层层分销的仓储、账期、铺货、业务员跑店。这套体系在信息不透明、物流不发达的年代是必要的,但在今天,它的成本太高了。
量贩零食干的事,就是把这套体系拆掉:直接找工厂下单,用自己的仓配把货送到门店,门店面积大、SKU多(一千五到两千个)、装修简单、店员少,靠"低毛利、高周转"赚钱。一包同样的薯片,它卖3.5元还能赚。
这套模式能成立,靠三个前提:
第一,中国休闲食品的产能严重过剩。工厂多、白牌多、同质化严重,谁有订单谁就有议价权。这是量贩零食最底层的土壤。
第二,消费者对"品牌"的敏感度在下降,对"价格"的敏感度在上升。同样的瓜子、同样的辣条、同样的矿泉水,消费者愿意为便宜两块钱走两百米。
第三,门店模型足够简单,可以快速复制。不需要大厨、不需要复杂设备、不需要高技能员工,一个店长加三个店员就能转。
但同样这三个前提,也决定了它的天花板和风险:门槛低,意味着谁都能进;可复制,意味着最后一定打成点位争夺战;同质化,意味着价格战没有终点。
三、总部的钱,到底从哪儿来
很多人以为量贩零食总部靠加盟费赚钱。这个认知在2024年之后就不准了。
2024年起,鸣鸣很忙旗下双品牌不再向新加盟商收取加盟费和管理费。加盟费归零,总部的收入结构就变成了三块:向加盟店销售商品的差价、仓配服务费、以及部分门店的装修与设备供应。
这三块的共同点是:都跟门店的进货额挂钩。
门店越多,进货额越大,总部越赚钱。这个结构决定了总部的本能是扩张——不是因为它贪,是因为它的报表就长这样。资本市场给的估值,也是按门店数和GMV给的。
所以你会看到一个奇特的现象:总部在拼命开店,甚至在同一条街上开第二家、第三家;而单店的平均销售额在下降。这两件事同时发生,总部依然能交出漂亮的增长曲线,因为分母(门店数)涨得比分子(单店销售)掉得快。
这就是"规模"和"单店盈利"之间的裂缝。裂缝不会立刻出问题,但它会一直存在,直到某一个区域市场被彻底填满。
四、加盟商的账本:80万怎么花,30万流水为什么不赚钱
下面这份账,是按行业公开口径做的测算,具体数字各地差异很大,但结构是通用的。
先看投入。一家150到200平方米的标准店,装修按每平方米1200到1500元算,18到30万;货架、冷柜、收银、监控等设备,15到20万;首批铺货(一千五百个SKU,按进货价)20到25万;保证金、系统费、培训费,3到5万;房租押金(押三付一),6到10万。合计在65到85万之间。这就是"80万开店"的来源。
再看收入。量贩零食加盟商的毛利率,行业口径普遍在18%到22%。注意是毛利率,不是净利率。
假设日均销售额1万元,月流水30万元。按20%毛利算,月毛利6万元。
然后开始扣:房租,县城核心街铺150平方米,月租1.5到2.5万元;人工,店长加三个店员,月薪加社保约2到2.4万元;水电,冰柜和空调是大头,0.4到0.6万元;损耗与临期处理,0.3到0.5万元;总部配送费、系统服务费、促销分摊,0.3到0.6万元。
六万减去这一串,净利落在0.3到1.5万元之间。
这就是"月流水30万不赚钱"的真相:不是流水不够,是毛利太薄,任何一项成本超支,利润就归零。
再看保本线。把上面的固定成本加起来,大约3到4.5万元。按20%毛利倒推,月流水要做到15到22万元才能保本;如果要覆盖投入的折旧和资金成本,月流水得做到25到30万元。换算成日销,就是8000到1万元。
日销8000元,在一个人口五万左右的县城,意味着每天要有八百到一千人次进店、人均消费8到10元。这个数字在开业前三个月靠促销能做到,半年之后还能不能做到,就是另一回事了。
还有一个容易被忽略的变量:房租占比。健康的模型里,房租不应该超过流水的8%到10%。一个月流水30万,房租超过3万,这个店基本就没有利润空间了。而现实是,好位置都在别人手里,抢点位的时候,租金往往是被抬上去的那一项。
五、为什么"90天倒闭"是结构性的,不是运气不好
第一个原因,是同品牌互杀。
早期加盟政策里有"距离保护",一条街只开一家。后来为了抢速度,距离保护被弱化甚至取消。结果是同一个品牌在五百米内开两家,客流被对半劈,两家的流水都掉到保本线以下。总部拿到的是两份进货额,加盟商拿到的是两份亏损。
第二个原因,是价格战。
量贩零食的促销力度是行业里最大的:会员日、全场折扣、第二件一元。这些活动的成本,一部分由总部承担,一部分由加盟商承担。当一条街上出现三个品牌,促销就从"拉新手段"变成"生存必需",毛利被一路压到12%到15%。按12%算,月流水30万的毛利只有3.6万,连固定成本都不够。
第三个原因,是供应链错配。
总部统一配送,SKU是全国性的。但每个地方的消费习惯不一样:有的地方吃辣,有的地方偏甜;有的县城卖得动进口饼干,有的只卖得动五块钱三包的辣条。配过来的货卖不动,就变成临期品,最后打折清仓,亏的是加盟商。
第四个原因,是选址。
量贩零食是典型的大店模型,需要足够的人流密度支撑。开在成熟商圈,租金高;开在新楼盘,人流没起来。很多加盟商是在"看到别人日入过万"的刺激下做的决定,用的是别人开业三天的数据,赌的是自己未来三年的现金流。
六、账期里的秘密:为什么总部的现金流这么好
看零售公司的报表,有一个指标比利润更值得看:营运资金。
加盟商进货,是现款现货,甚至要先打款再发货。总部向工厂采购,账期通常是30到60天,规模大的还能更长。中间这个时间差,形成了一笔巨大的"无息负债"——门店越多、周转越快,总部账上趴着的钱越多。
这是连锁零售最迷人的地方:它不需要自己有太多钱,就能把生意滚起来。加盟商的货款是它的营运资金,工厂的账期是它的无息贷款。
但这个结构有一个前提:门店必须持续进货,而且进货量要增长。
一旦某个区域的门店开始亏损、开始减少进货、开始关店,这笔无息负债就会反向收缩。总部要同时面对三件事:进货额下降、应收账款变坏、以及已经建好的仓配产能闲置。
所以你会理解,为什么总部对"关店率"如此敏感,为什么它要在闭店率还只有3.3%的时候就开始主动汰换。不是它不想要规模,是它比谁都清楚这套结构不能停。
七、一个加盟商的三年:从日销一万二到清仓转让
下面这个案例是综合了几位加盟商的公开讲述整理出来的,细节做了处理,但过程很典型。
2023年秋天,老周在老家县城最热闹的那条街上拿了一个180平方米的铺子,年租金28万。加盟某个头部零食品牌,装修加设备加首批货,投了78万。开业那三天做活动,日销一万二,他自己都吓了一跳,觉得这门生意稳了。
第四个月,日销掉到九千。第六个月,斜对面开了同品牌的第二家店,日销掉到六千。第九个月,另一个品牌在街尾开业,全场八八折,他的日销掉到四千五。
他开始算账:月流水13.5万,毛利按20%是2.7万;房租2.3万,人工1.8万,水电0.5万,损耗0.4万——每个月亏2.3万。
撑到2025年夏天,他把店转了。设备卖了6万,装修一分钱没收回,货品低价清给同行,最后算总账,78万本金回来不到20万。
他复盘了三句话,我觉得比任何分析都准:
"我以为我买的是一个店,其实我买的是一张入场券,进场之后还得自己打。"
"开业那三天的数据把我骗了,那三天是整条街的人来尝鲜,不是我的顾客。"
"我不恨总部,总部该给的都给了。我只是没想到,这条街能容下的零食店只有一家。"
八、从现象到本质:这是一门"卖铲子"的生意
淘金热里,最稳的赚钱方式不是去淘金,是卖铲子。
量贩零食的总部,卖的就是铲子:它把一套可复制的开店方案卖给加盟商,收了加盟商的货款,把货送到加盟商的店里,然后从每一笔进货里赚差价。金矿挖不挖得到,是加盟商的事;铲子卖出去多少,是总部的事。
这句话不是贬义。麦当劳、蜜雪冰城、绝味,本质都是这个结构。连锁加盟能存在一百年,是因为它确实解决了一个真问题:让没有经验的人,能用一套成熟的方法开出一家店。
问题在于风险收益的不对称。
总部上市了,市值952亿港元,2026年上半年利润22.4亿元。加盟商投入80万,月净利可能在1万元上下,还要承担租金上涨、竞争加密、货品临期的全部风险。同一门生意,一边是资本市场,一边是夫妻店,两边的抗风险能力差了两个数量级。
看清这一点,不是为了劝退,而是为了让你在签合同之前,知道自己站在哪一边。
九、行业正在发生的三个变化
第一,从"量贩"到"新鲜"。
2026年最明显的变化,是"新鲜零食"在截流量贩零食的客流。短保烘焙、现制饮品、鲜食便当、冷藏甜品,这些品类毛利更高、复购更快,正在把年轻人的"逛零食店"变成"逛新鲜零食店"。量贩零食如果只卖标准包装品,很容易被当成"便宜的仓库"。
第二,从"跑马圈地"到"存量优化"。
万辰2025年关了602家店,闭店率3.3%;来伊份在2026年上半年关了726家,门店总数不到3000家。头部的动作已经从"开到最多"转向"关掉最差"。这意味着新加盟商拿到的点位,质量大概率不如三年前。
第三,从"低价"到"透明"。
2026年9月7日,鸣鸣很忙就门店称重问题公开回应并致歉,承诺称错商品按差价十倍赔付。这件事看着小,其实是行业的分水岭:当规模做到五万家店,任何一家店的称重、标价、临期处理,都会变成品牌事件。低价可以吸引人,透明才能留住人。
十、如果还想进场,先回答五个问题
问题一:这个片区饱和了吗?数一下三公里内有多少家同类门店,用常住人口除以门店数。如果每万人超过1.5家,就要非常谨慎。这个数字没有官方标准,但你可以拿已经开了两年以上的老店做参照。
问题二:租金占预估流水多少?超过10%,直接放弃。不要用"开业促销期"的流水去算,用保守估计的70%去算。
问题三:有没有第二个备选点位?如果只有一个点位,你就在谈判里没有退路,房东涨租你只能接受。
问题四:现金流能撑几个月?至少六个月。前三个月是爬坡期,流水低、费用高,很多店不是死在没生意,是死在第二个月交不出房租。
问题五:退出机制是什么?设备能转给谁、货品能不能退、装修能不能复用。开店之前先想清楚怎么关店,这句话听起来不吉利,但它是唯一能保护你的思路。
十一、给普通人的三条判断
第一,不要用别人的开业数据做自己的决策。开业前三天的日销一万五,是促销、是新鲜感、是朋友圈打卡。真正的数据要看第六个月。
第二,不要相信"总部会管你"。总部的运营支持是真的,但总部的第一优先级是门店总数和GMV,不是单店利润。这两件事在大部分时候一致,在饱和市场里会分叉。
第三,把这件事当"生意"而不是"投资"。生意要天天守店、要管人、要处理临期货、要跟供应商扯皮。如果有人告诉你"投80万,不用管,每月分红",那不是量贩零食,那是另一回事。
十二、写在最后
量贩零食是中国零售业过去五年最成功的一次效率革命。它把一包零食的价格打下来一半,把县城消费者的选择从三百个SKU扩到两千个,把一条供应链从四级压到两级。这些成绩是真的。
但它同时也是一次规模对个体的碾压。五万家店、千亿市值的光环下面,是几万个加盟商用八十万本金、每天十二小时守店,去赌一个日销过万的位置。
这个行业不会消失,它只会越来越集中。对想进场的人来说,最理性的态度不是"能不能赚",而是"我能不能承受最坏的情况"。算清楚这一条,再决定要不要签那份合同。
毕竟,总部的客户从来不是买零食的人,是开店的人。这句话很冷,但它是理解这个行业的第一把钥匙。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://www.cymima.com/fenxi/357.html